
PHẦN MỞ ĐẦU – CEO KHÔNG SAI, NHƯNG DỮ LIỆU THƯỜNG SAI
Nhiều CEO tự tin vào khả năng ra quyết định của mình. Nhưng câu hỏi quan trọng là: CEO đang ra quyết định dựa trên sự thật – hay dựa trên dữ liệu bị bóp méo?
Trong hơn 20 năm tư vấn vận hành & tái cấu trúc doanh nghiệp tại Việt Nam, chúng tôi nhận thấy:
- 70% quyết định thất bại xuất phát từ dữ liệu sai lệch
- 55% doanh nghiệp có báo cáo nội bộ không đồng nhất
- 1/3 gian lận phát sinh từ báo cáo không trung thực (ACFE 2023)
CEO không sai. Dữ liệu và hệ thống mới là thứ sai. Đó chính là các “điểm mù quản trị”.
ĐIỂM MÙ 1: TIN VÀO BÁO CÁO MÀ KHÔNG CÓ CƠ CHẾ ĐỐI SOÁT
Điểm mù này xuất hiện khi CEO tin hoàn toàn vào báo cáo nhưng thiếu cơ chế đối soát độc lập. Dữ liệu không được kiểm chứng dễ dẫn tới sai lệch, “tô hồng” kết quả và khiến lãnh đạo ra quyết định dựa trên thông tin không phản ánh thực tế vận hành. Đây là điểm mù phổ biến nhất, và chúng ta cần bóc tách Vì sao báo cáo dễ sai?
- Mỗi bộ phận báo cáo theo cách hiểu riêng
- Thiếu quy chuẩn nhập liệu
- Dữ liệu từ nhiều hệ thống rời rạc
- Nhân sự “tô hồng” báo cáo để bảo vệ bản thân
- Không có lớp kiểm chứng độc lập trước khi lên bàn CEO
Theo Deloitte:
55% doanh nghiệp Việt Nam đối mặt với sai lệch dữ liệu giữa vận hành – tài chính – kế toán.
Dẫn đến Hệ quả:
- CEO đánh giá sai hiệu quả kinh doanh
- Quyết định đầu tư sai thời điểm
- Không thấy rủi ro thật
- Đưa ra chính sách dựa trên… thông tin chưa kiểm chứng
Trong thực tế, chúng ta đã gặp một công ty FMCG tăng trưởng mạnh 3 năm liền. Nhưng khi đối soát thực tế:
- Tồn kho ảo cao hơn thực tế 18%
- Doanh thu ghi nhận vượt 10% so với số thu tiền thực
- Chi phí logistics bị “ẩn” trong nhiều hạng mục
Trong tình huống này, CEO ra quyết định dựa trên dữ liệu không thật → doanh nghiệp lỗ nhưng tưởng lời.
ĐIỂM MÙ 2: QUY TRÌNH CÓ NHƯNG THIẾU KIỂM SOÁT ĐỘC LẬP
Điểm mù này xảy ra khi doanh nghiệp có quy trình nhưng không có kiểm soát độc lập. Nhân sự “vừa làm vừa tự kiểm” dẫn đến lỗ hổng bất kiêm nhiệm, dễ bị lách quy trình, tăng nguy cơ gian lận và khiến CEO không nhìn thấy rủi ro thật.Quy trình chỉ là lý thuyết nếu không có kiểm soát độc lập.
Bài toán sống còn giúp Doanh nghiệp chánh được điểm mù này chính là: Bất kiêm nhiệm (Segregation of Duties), đây là nguyên tắc vàng của kiểm soát nội bộ: Một người không được phép vừa lập – vừa duyệt – vừa giữ hồ sơ. Nhưng trong doanh nghiệp vừa và nhỏ, tình trạng phổ biến là:
- Một nhân sự làm quá nhiều việc
- Bộ phận “vừa đá bóng vừa thổi còi”
- Không có người đối chiếu độc lập
→ Đây là điểm mù tạo ra gian lận và rủi ro lớn nhất.
Hãy xem một ví dụ thực tiễn sau: Ở một doanh nghiệp thiết bị công nghiệp:
- Nhân sự mua hàng phụ trách luôn việc “kiểm nhập”
- Giá mua bị đội lên mỗi lô 2–5%
- Tổng thất thoát cả năm: 1,8 tỷ đồng
Vì sao CEO không phát hiện? Vì quy trình thì đúng, nhưng kiểm soát thì sai. CEO nhìn vào báo cáo đẹp, nhưng thực tế dòng tiền đã chảy ngầm.
ĐIỂM MÙ 3: THIẾU HỆ THỐNG CẢNH BÁO SỚM RỦI RO
Điểm mù này xuất hiện khi doanh nghiệp thiếu hệ thống cảnh báo sớm rủi ro. Không có chỉ số giám sát, dashboard hay cơ chế phát hiện bất thường khiến sai lệch nhỏ tích tụ thành rủi ro lớn, CEO chỉ biết khi sự cố đã bùng phát. Doanh nghiệp thường chỉ thấy rủi ro… khi nó đã xảy ra và “phát nổ” bất ngờ.
Vì sao rủi ro “phát nổ” bất ngờ? Đây chính là 5 nguyên nhân:
- KPI vận hành không đo đúng thứ cần kiểm soát
- Không có dashboard cảnh báo
- Không đo dòng tiền theo chuẩn
- Không giám sát thực thi quy trình
- Không audit nội bộ định kỳ
Kết quản nghiên cứu đã chỉ ra: 70% rủi ro doanh nghiệp đến từ yếu tố nội bộ, không phải thị trường (McKinsey).
Trong thực tế, một công ty hoạt động trong lĩnh vực phân phối đã để xảy ra tình trạng:
- Không theo dõi công nợ theo tuổi nợ
- Không có cảnh báo khách hàng rủi ro
Và kết quả sau 9 tháng vận hành nợ xấu tăng 42% tương đương với việc công ty mất hơn 3,2 tỷ đồng chỉ vì tình trạng này.
Tóm lại, ba điểm mù lớn nhất của CEO đều xuất phát từ hệ thống: tin vào báo cáo chưa kiểm chứng, quy trình thiếu kiểm soát độc lập và không có cảnh báo sớm rủi ro. Những sai lệch nhỏ này tích tụ theo thời gian, dẫn tới quyết định sai lầm, thất thoát tài chính và rối loạn vận hành.
GIẢI PHÁP – TẮT “ĐIỂM MÙ” BẰNG HỆ THỐNG KIỂM SOÁT NỘI BỘ THEO COSO
Để tắt hoàn toàn các điểm mù này, doanh nghiệp cần một hệ thống kiểm soát nội bộ đủ mạnh, đủ minh bạch và đủ chủ động để giúp CEO nhìn thấy sự thật trong vận hành. Giải pháp hiệu quả nhất chính là áp dụng mô hình kiểm soát chuẩn quốc tế COSO.
COSO Framework giúp CEO:
- Nhìn thấy bức tranh thật của vận hành
- Có dữ liệu đúng – đủ – minh bạch
- Giảm sự phụ thuộc vào con người
- Giảm rủi ro từ quy trình – nhân sự – báo cáo
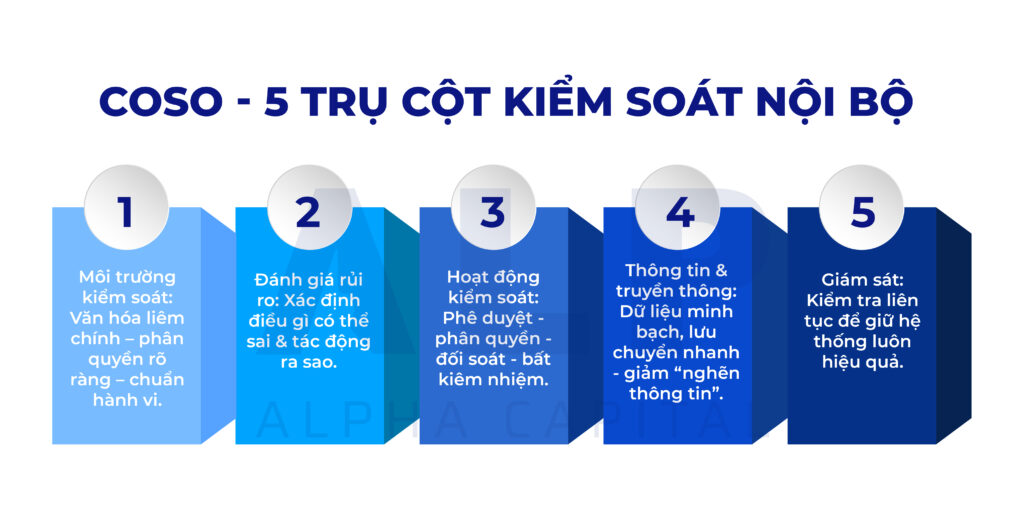
Sự khác biệt giữa doanh nghiệp có COSO và không có COSO thể hiện rõ ở mức độ minh bạch, hiệu quả kiểm soát và khả năng phòng ngừa rủi ro. Một bên vận hành dựa vào hệ thống, dữ liệu thật và kiểm soát đa lớp; bên còn lại phụ thuộc con người, dễ thất thoát và ra quyết định sai lệch.
Biểu đồ so sánh “Doanh nghiệp có COSO vs không COSO”
Tiêu chí | Doanh nghiệp KHÔNG COSO | Doanh nghiệp CÓ COSO |
1. Thất thoát tài chính | Thất thoát 10–30%/tháng; rò rỉ dòng tiền âm thầm | Giảm thất thoát còn 1–5% nhờ kiểm soát chặt |
2. Chất lượng báo cáo | Báo cáo sai lệch, chồng chéo, “tô hồng” số liệu | Báo cáo chuẩn hóa – đối soát – minh bạch |
3. Minh bạch nội bộ | Mập mờ trách nhiệm, quyền hạn chồng chéo | Phân quyền – bất kiêm nhiệm rõ ràng |
4. Gian lận nội bộ | Dễ xảy ra, khó phát hiện, chỉ lộ khi đã lớn | Giảm cơ hội gian lận từ gốc qua kiểm soát đa lớp |
5. Kiểm soát quy trình | Quy trình có nhưng thiếu giám sát độc lập | Kiểm soát nhiều tầng + giám sát định kỳ |
6. Dòng thông tin | Dữ liệu tắc nghẽn, mỗi bộ phận một kiểu | Thông tin liền mạch – minh bạch – đồng nhất |
7. Chất lượng quyết định của CEO | Quyết định dựa trên dữ liệu sai/thiếu | Quyết định nhanh – chính xác – dựa trên dữ liệu thật |
8. Cảnh báo sớm rủi ro | Không có cảnh báo; phát hiện khi đã trễ | Dashboard cảnh báo sớm dấu hiệu bất thường |
9. Hiệu quả vận hành | Chồng chéo, thủ công, phụ thuộc con người | Tinh gọn – chuẩn hóa – tối ưu hiệu suất |
10. Mức độ bền vững | Rủi ro cao khi nhân sự chủ chốt nghỉ | Hệ thống vận hành thay cho con người |
11. Khả năng mở rộng | Mở rộng kéo theo rối loạn | Mở rộng mượt mà nhờ quy chuẩn kiểm soát |
12. Niềm tin của chủ doanh nghiệp | Lo lắng, thiếu dữ liệu thật | Yên tâm vì mọi thứ được kiểm soát minh bạch |
CEO MẠNH LÀ CEO NHÌN THẤY SỰ THẬT
Không phải CEO thiếu năng lực ra quyết định. Vấn đề là CEO không được cung cấp dữ liệu đúng và hệ thống đủ mạnh. Một hệ thống kiểm soát tốt giúp CEO:
- Ra quyết định nhanh hơn
- Chính xác hơn
- Tự tin hơn
- Và nhất quán hơn với chiến lược
Hãy chủ động tắt điểm mù – doanh nghiệp sáng rõ – vận hành mạnh mẽ từ hành động thiết thực. Nếu Anh/Chị muốn xây hệ thống để nhìn rõ sự thật – kiểm soát rủi ro – chống thất thoát – tăng minh bạch, đây chính là chương trình phù hợp:
🎓 Khóa: Quản trị Rủi ro & Kiểm soát Nội bộ – Chuẩn COSO
🎁 Ưu đãi 10% cho 5 suất đầu tiên
🎁 Tặng Bộ công cụ biểu mẫu trị giá 3.200.000đ
🎁 Coaching 1–1 với chuyên gia 20 năm kinh nghiệm
📅 Khai giảng: [Cập nhật]
💻 Online: 4.800.000đ | 🏫 Trực tiếp TP.HCM: 6.000.000đ
👉 Đăng ký ngay để nhận ưu đãi: https://alphainstitute.edu.vn/course/quan-tri-rui-ro-kiem-soat-noi-bo/


