1. Mở đầu: Vì sao cấu trúc vốn quyết định sự sống còn của dự án?
Trong bối cảnh lãi suất biến động mạnh, chi phí vốn tăng nhanh và các tổ chức tín dụng siết chặt tiêu chuẩn cấp vốn, “cấu trúc vốn” trở thành biến số then chốt quyết định sự thành bại của một dự án. Dù dự án có thị trường hấp dẫn hay dòng tiền hứa hẹn đến đâu, một cấu trúc vốn sai lệch vẫn có thể khiến dự án đánh mất tính bền vững chỉ sau 1–2 năm vận hành.
Từ quan sát thực tế tại các dự án bất động sản công nghiệp, năng lượng tái tạo, logistics và thương mại – dịch vụ trong giai đoạn 2022–2024, có một mẫu số chung:
➡️ Những dự án thất bại phần lớn xuất phát từ cấu trúc tài chính thiếu kiểm soát, đặc biệt là tỷ lệ đòn bẩy cao, kỳ hạn vốn không khớp và chi phí tài chính vượt dự tính.
Ngược lại, các dự án thành công đều có mô hình vốn được “thiết kế theo thị trường” – nghĩa là phản ánh chính xác năng lực chịu đựng rủi ro của dòng tiền và điều kiện tài chính hiện hành.
2. Khái niệm cấu trúc vốn và các thành phần cốt lõi
Trong tài chính doanh nghiệp và đầu tư dự án, cấu trúc vốn (Capital Structure) là tỷ lệ kết hợp giữa:
- Vốn chủ sở hữu (Equity)
- Vốn vay (Debt)
- Vốn ưu đãi hoặc vốn lai (Hybrid Capital)
Cấu trúc vốn không chỉ là bài toán “bao nhiêu phần trăm vốn chủ – bao nhiêu phần trăm nợ”, mà còn bao gồm:
- Kỳ hạn của từng loại vốn
- Lãi suất / chi phí sử dụng vốn
- Phương thức trả nợ (gốc + lãi)
- Điều kiện giải ngân
- Cam kết và điều khoản ràng buộc (covenants)
Tất cả yếu tố này ảnh hưởng trực tiếp đến rủi ro tài chính, khả năng thanh khoản và mức độ bền vững của dòng tiền.
3. Các nguyên tắc tài chính trong thiết kế cấu trúc vốn
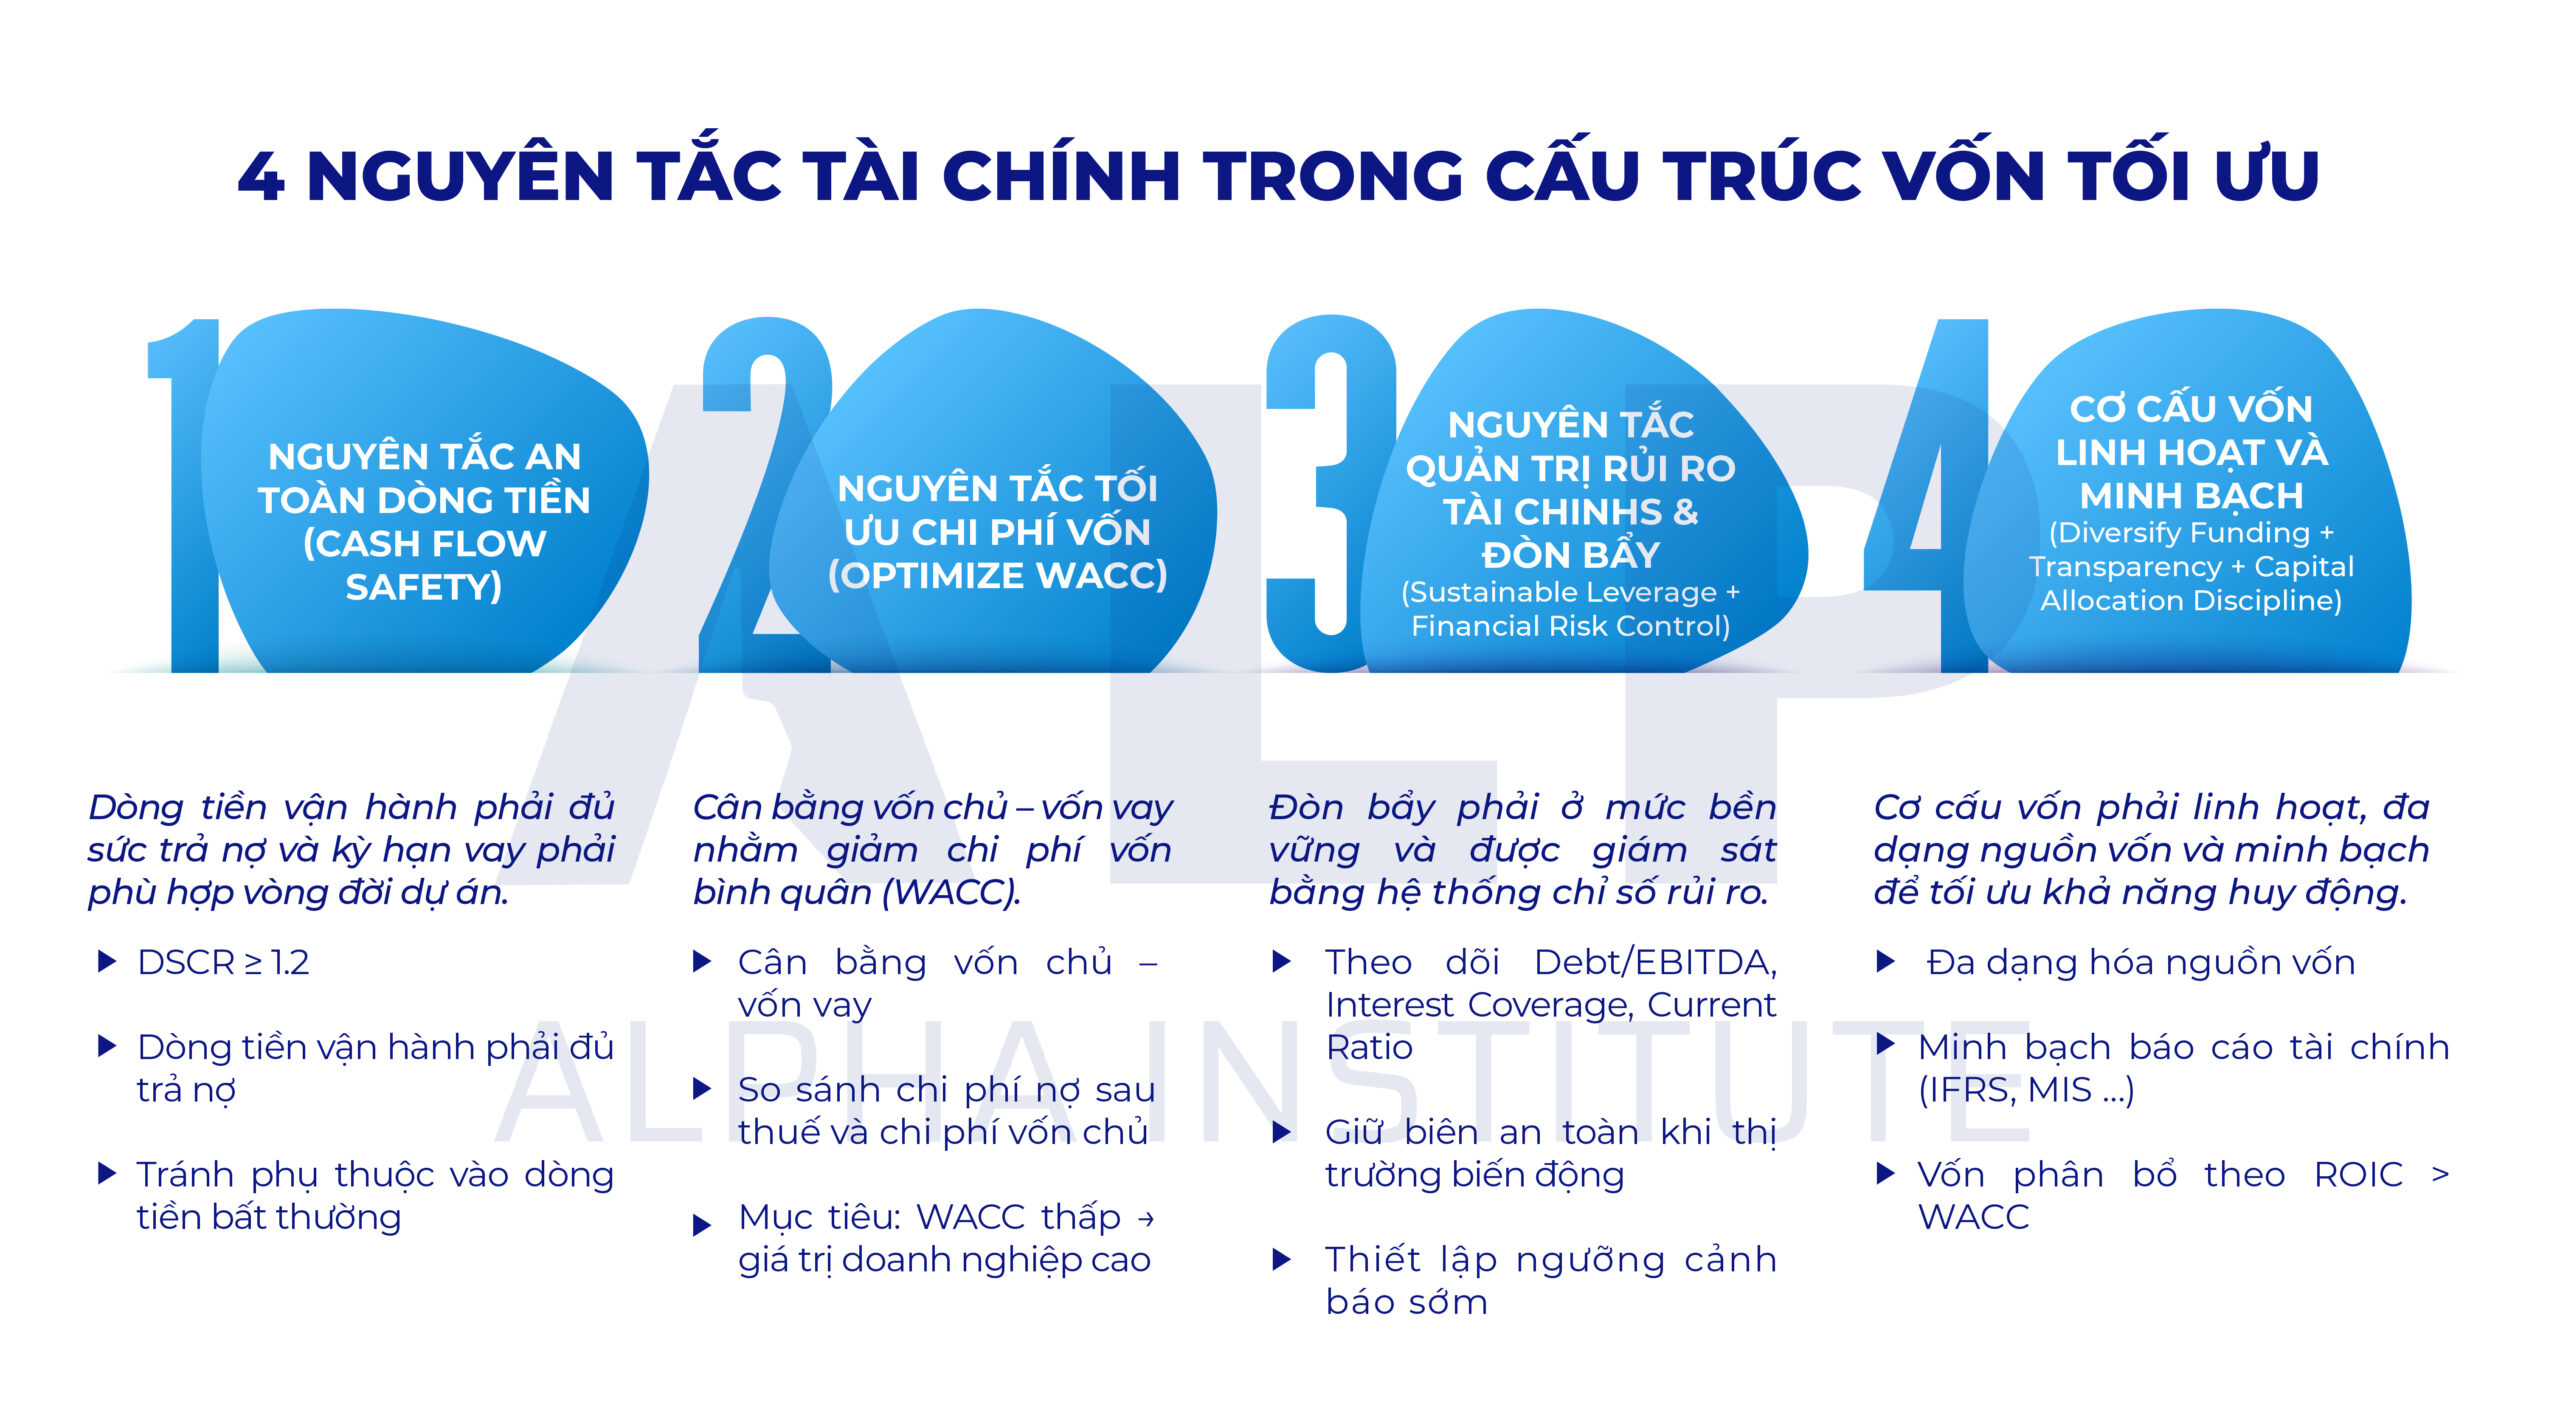
1) Nguyên tắc An toàn Dòng tiền (Cash Flow Safety)
Dòng tiền vận hành phải đủ sức trả nợ và kỳ hạn vay phải phù hợp vòng đời dự án.
🔹 DSCR ≥ 1.2
🔹 Dòng tiền vận hành phải đủ trả nợ
🔹 Tránh phụ thuộc vào dòng tiền bất thường
2) Nguyên tắc Tối ưu Chi phí vốn (Optimize WACC)
Cân bằng vốn chủ – vốn vay nhằm giảm chi phí vốn bình quân (WACC).
🔹 Cân bằng vốn chủ – vốn vay
🔹 So sánh chi phí nợ sau thuế và chi phí vốn chủ
🔹 Mục tiêu: WACC thấp → giá trị doanh nghiệp cao
3) Nguyên tắc quản trị rủi ro tài chinhs & đòn bẩy (Sustainable Leverage + Financial Risk Control)
Đòn bẩy phải ở mức bền vững và được giám sát bằng hệ thống chỉ số rủi ro.
🔹 Theo dõi Debt/EBITDA, Interest Coverage, Current Ratio
🔹 Giữ biên an toàn khi thị trường biến động
🔹 Thiết lập ngưỡng cảnh báo sớm
4) Cơ cấu vốn linh hoạt và minh bạch (Diversify Funding + Transparency + Capital Allocation Discipline)
Cơ cấu vốn phải linh hoạt, đa dạng nguồn vốn và minh bạch để tối ưu khả năng huy động.
🔹 Đa dạng hóa nguồn vốn
🔹 Minh bạch báo cáo tài chính (IFRS, MIS …)
🔹 Vốn phân bổ theo ROIC > WACC
3.1. NGUYÊN TẮC AN TOÀN DÒNG TIỀN & KHỚP KỲ HẠN VỐN (“Cash Flow First” – Tiền là oxy)
Đây là nguyên tắc quan trọng nhất.
Một dự án có lợi nhuận cao vẫn có thể sụp đổ nếu áp lực trả nợ vượt quá sức của dòng tiền.
Dấu hiệu dự án an toàn tài chính:
- DSCR ≥ 1.2 – biên an toàn chấp nhận được với hầu hết ngành
- Dòng tiền vận hành (Operating Cash Flow) đủ trả nợ, không cần bán tài sản hoặc huy động thêm vốn
- Kỳ hạn vay phù hợp với vòng đời dự án
- Tránh vay ngắn hạn cho tài sản dài hạn → rủi ro rollover risk (tái cấp vốn)
Kinh nghiệm thực tế rút ra từ các dự án thất bại:
- 70–80% dự án đổ vỡ không phải vì “không có lời”, mà vì lịch trả nợ quá gấp, không khớp với chu kỳ dòng tiền.
- Một số dự án năng lượng có dòng tiền tốt nhưng vay ngắn hạn → mất khả năng thanh toán khi ngân hàng siết room.
3.2. NGUYÊN TẮC TỐI ƯU CHI PHÍ VỐN – WACC
(Tối ưu cấu trúc vốn = giảm WACC = tăng giá trị dự án)
Cấu trúc vốn tối ưu không phải “vay càng nhiều càng tốt”, mà là tìm điểm cân bằng giữa rủi ro và chi phí vốn.
Ba thành phần quan trọng:
- Tỷ lệ vốn chủ – vốn vay
- Chi phí nợ sau thuế (Cost of Debt)
- Chi phí vốn chủ sở hữu (Cost of Equity)
Tại sao WACC là trung tâm?
- Nếu WACC giảm, giá trị hiện tại của dòng tiền dự án (NPV) tăng.
- WACC cao do sử dụng nợ quá mức hoặc vốn chủ quá nhiều đều làm dự án mất hấp dẫn.
Thực chiến:
- Một số dự án sản xuất có NPV dương theo “cảm tính”, nhưng khi tính đúng WACC thì hiệu quả tài chính trở nên âm.
- Chủ đầu tư thường đánh giá thấp rủi ro thị trường, dẫn đến ước tính chi phí vốn sai lệch.
3.3. NGUYÊN TẮC QUẢN TRỊ RỦI RO TÀI CHÍNH & ĐÒN BẨY
(Đòn bẩy chỉ có ý nghĩa khi rủi ro được kiểm soát)
Đòn bẩy tài chính giúp gia tăng lợi nhuận, nhưng nếu không kiểm soát thì chính là “chất nổ” trong dự án.
Bộ chỉ số tối thiểu phải giám sát:
- Debt/EBITDA – đo sức nặng của nợ
- Interest Coverage Ratio – khả năng trả lãi
- Current Ratio – thanh khoản ngắn hạn
- Debt/Equity – mức độ bền vững tài chính
Tín hiệu cảnh báo sớm:
- Lãi suất tăng 1–2% làm IRR giảm mạnh
- Dòng tiền chủ yếu phụ thuộc yếu tố không chắc chắn
- Lịch trả nợ không linh hoạt
- Tài sản thế chấp bị định giá lại thấp hơn dự kiến
Kinh nghiệm thực chiến:
Nhiều dự án bất động sản 2020–2023 có EBITDA tốt, nhưng khi dòng tiền bị chậm 6–9 tháng, đòn bẩy cao khiến họ không chịu nổi lãi vay, dẫn đến xoay vòng nợ thất bại.
3.4. NGUYÊN TẮC CƠ CẤU VỐN LINH HOẠT & MINH BẠCH
(Cần cơ cấu vốn để “sống” – không phải chỉ để “vay được”)
Một cấu trúc vốn tốt phải linh hoạt trước biến động, đa dạng nguồn và đủ minh bạch để huy động vốn dễ dàng.
Ba yếu tố quan trọng:
- Đa dạng hóa nguồn vốn
o Ngân hàng
o Trái phiếu
o Quỹ đầu tư
o Đối tác chiến lược
- Tính linh hoạt
o Có phương án chuyển đổi giữa các loại vốn
o Giảm rủi ro phụ thuộc một nguồn duy nhất
- Minh bạch tài chính
o Chuẩn hóa báo cáo IFRS/MIS
o Dễ gọi vốn – giảm chi phí vay – tăng uy tín dự án
Thực chiến:
- Các dự án được quỹ ngoại rót vốn thường có chung một điểm:
hệ thống tài chính minh bạch và khả năng tái cấu trúc vốn theo kịch bản thị trường.
KẾT LUẬN
Bốn nguyên tắc trên là nền tảng để thiết kế một cấu trúc vốn sống được – chịu được biến động – và tạo giá trị thật.
Cấu trúc vốn tối ưu không phải là “bài toán kỹ thuật”, mà là chiến lược tài chính cốt lõi quyết định sự sống còn của dự án.
Đó cũng là lý do khóa Thiết lập – Phân tích – Thẩm định dự án đầu tư của ALPHA INSTITUTE tập trung đi sâu vào thực chiến, giúp chủ doanh nghiệp và nhà đầu tư:
- Thiết kế cấu trúc vốn tối ưu
- Kiểm soát rủi ro
- Mô phỏng theo kịch bản thị trường
- Đưa ra quyết định đầu tư chính xác
4. Phương pháp xác định cấu trúc vốn tối ưu – Dựa trên thực tiễn dự án gần đây
4.1. Phân tích khả năng vay thực tế (Borrowing Capacity)
Thay vì ước tính “vay theo cảm tính”, chuyên gia tài chính thực chiến sử dụng:
- Chỉ số dòng tiền (DSCR)
- Ma trận độ nhạy lãi suất
- Stress Test thị trường
- Benchmark các dự án tương tự
Điều này cho phép xác định mức vay tối đa có thể chịu đựng mà không làm dòng tiền gãy.
4.2. Mô phỏng cấu trúc vốn theo 3–5 kịch bản
- Base Case: Thị trường theo xu hướng trung bình
- Downside: Tăng chi phí, giảm doanh thu, tiến độ chậm
- Worst Case: Hai biến số biến động cùng chiều bất lợi
- Upside: Điều kiện thị trường thuận lợi
Kịch bản xấu đóng vai trò quan trọng nhất.
Nếu dự án chịu được áp lực nợ trong kịch bản thận trọng, cấu trúc vốn được đánh giá là có độ bền tốt.
4.3. Đánh giá tác động lên NPV, IRR và thời gian hoàn vốn
Một cấu trúc vốn tối ưu giúp:
- NPV không suy giảm quá mạnh khi lãi suất tăng
- IRR vẫn nằm trong vùng hấp dẫn
- Thời gian hoàn vốn (PP) không kéo dài bất thường
Nếu các chỉ số tài chính “rơi tự do” khi thay đổi tỷ lệ vay, cấu trúc vốn đó không phù hợp.
4.4. Căn chỉnh cấu trúc vốn với chiến lược vận hành
Dự án không thể tách rời vận hành.
Các doanh nghiệp thành công đều thống nhất cấu trúc vốn với:
- Chu kỳ sản xuất
- Tốc độ hấp thụ thị trường
- Mô hình dòng tiền theo tháng / quý
- Kế hoạch tăng trưởng doanh thu giai đoạn 3–5 năm
Cấu trúc vốn phải “ăn khớp” hoàn toàn với thực tế vận hành.
5. Bài học rút ra từ thực tiễn dự án 2022–2024
Bài học 1: Đòn bẩy cao không phải lúc nào cũng xấu
Đòn bẩy có thể tăng lợi nhuận nếu thị trường thuận lợi, nhưng cần kiểm tra biên chịu đựng rủi ro bằng Stress Test.
Bài học 2: Vốn chủ mỏng khiến dự án mất niềm tin khi gọi vốn
Các tổ chức tín dụng và quỹ đầu tư đánh giá rất cao tỷ lệ vốn chủ tối thiểu từ 25–35%.
Bài học 3: Lãi suất biến động mạnh là rủi ro tài chính lớn nhất
Nhiều dự án thất bại do không mô phỏng kịch bản tăng lãi suất 2–4%.
Bài học 4: Chi phí tài chính vượt dự tính là “kẻ giết dòng tiền thầm lặng”
Ở nhiều dự án, chi phí tài chính tăng 20–30% đủ để làm NPV âm.
6. Quy trình 5 bước xây dựng cấu trúc vốn tối ưu
- Đánh giá nhu cầu vốn theo tiến độ dự án
- Xác định sức chịu đựng rủi ro của dòng tiền
- Tính toán WACC cho từng phương án cấu trúc
- Mô phỏng kịch bản và Stress Test
- Chọn cấu trúc có độ bền cao nhất và chi phí thấp nhất
7. Kết luận: Cấu trúc vốn tối ưu là khoa học, không phải cảm tính
Trong giai đoạn thị trường nhiều biến động, thẩm định dự án không thể chỉ dừng lại ở mô hình dòng tiền đẹp. Điểm mấu chốt nằm ở việc thiết kế một cấu trúc vốn bền vững, linh hoạt và phù hợp với thực tiễn vận hành.
Đây là yếu tố phân tách rõ ràng giữa dự án thành công và dự án tiềm ẩn rủi ro tài chính nghiêm trọng.
Một dự án được cấu trúc vốn đúng ngay từ đầu có khả năng:
- Gọi vốn dễ hơn
- Hấp dẫn hơn đối với nhà đầu tư
- Giảm rủi ro vỡ dòng tiền
- Tăng sức cạnh tranh dài hạn
Đó chính là lý do tại sao cấu trúc vốn được xem là “trái tim tài chính” của mọi dự án đầu tư.
Tìm hiểu thêm khóa học: THIẾT LẬP, PHÂN TÍCH & THẨM ĐỊNH DỰ ÁN ĐẦU TƯ


