Lời cảnh tỉnh cho các CEO thời đại số
Trong nhiều hội thảo doanh nghiệp gần đây, không ít CEO thừa nhận rằng họ ra quyết định chủ yếu dựa vào “trực giác”, “kinh nghiệm” hay “báo cáo tài chính cuối tháng” – thứ vốn được lập ra để phục vụ thuế, kiểm toán và đối ngoại hơn là phục vụ điều hành nội bộ. Điều đáng nói là khi doanh nghiệp rơi vào tình trạng “doanh thu tăng nhưng lợi nhuận teo tóp”, hoặc chi phí “đội lên từng ngày” mà không ai chỉ ra được nguyên nhân – thì mọi ánh mắt bắt đầu đổ dồn vào… kế toán.
Nhưng sự thật là: vấn đề không nằm ở kế toán tài chính, mà nằm ở sự thiếu vắng của kế toán quản trị – công cụ mà rất nhiều CEO chưa hiểu rõ, hoặc chưa từng xem là ưu tiên bắt buộc trong chiến lược điều hành.
Ở thời đại mà từng quyết định phải dựa trên dữ liệu, thì CEO không hiểu kế toán quản trị chẳng khác nào người lái tàu không đọc được radar. Và đó là lý do tại sao, nếu bạn muốn doanh nghiệp của mình vận hành hiệu quả, tăng trưởng bền vững và có lời thật – kế toán quản trị chính là thứ bạn cần hiểu đầu tiên, thậm chí trước cả báo cáo tài chính.
1. Kế toán quản trị – Vũ khí ra quyết định, không chỉ là sổ sách
1.1. CEO không thể “lái xe mù” – Kế toán quản trị là bản đồ chiến lược vận hành
Một doanh nghiệp không có hệ thống kế toán quản trị giống như một chiếc xe không bảng điều khiển – bạn vẫn có thể chạy, nhưng sẽ không biết mình đang đi nhanh hay chậm, tiêu hao bao nhiêu nhiên liệu, và liệu có sắp vượt quá giới hạn an toàn hay không. Nhiều CEO ra quyết định dựa vào cảm tính hoặc các con số tổng hợp cuối kỳ – nhưng những con số đó không giúp họ nhìn thấy chi tiết hiệu quả từng bộ phận, sản phẩm, khách hàng hay kênh phân phối.
Kế toán quản trị chính là hệ thống “dashboard” cung cấp dữ liệu thời gian thực, theo chiều sâu và có định hướng hành động, giúp CEO không chỉ biết doanh nghiệp đang ở đâu, mà còn phải điều chỉnh gì để đạt mục tiêu chiến lược.
1.2. Tài chính nhìn lại quá khứ, quản trị hướng đến tương lai
Bản chất của kế toán tài chính là ghi nhận và báo cáo các giao dịch đã xảy ra, thường phục vụ cho thuế, kiểm toán, cổ đông và ngân hàng. Trong khi đó, kế toán quản trị tập trung vào các dữ liệu động, giúp phân tích, dự báo và ra quyết định điều hành hàng ngày.
Một CEO chỉ dựa vào báo cáo tài chính sẽ luôn bị chậm nhịp so với thị trường. Ngược lại, CEO hiểu kế toán quản trị sẽ liên tục theo dõi các chỉ số vận hành cốt lõi (KPI), chi phí theo hoạt động, và mô hình phân tích điểm hòa vốn để điều chỉnh kế hoạch sản xuất, nhân sự hay marketing trước khi quá muộn.
1.3. Kế toán quản trị trả lời câu hỏi “nên làm gì?”, không chỉ “đã làm gì?”
Kế toán tài chính trả lời câu hỏi: “Chúng ta đã chi bao nhiêu?”
Kế toán quản trị đi xa hơn: “Chi như vậy có hiệu quả không? Có nên tiếp tục chi nữa không? Nếu dừng thì lợi nhuận thay đổi thế nào?”
Kế toán quản trị cung cấp các mô hình phân tích như chi phí theo hoạt động (ABC), phân tích điểm hòa vốn, phân tích lợi nhuận theo sản phẩm/kênh bán, hay mô hình tối ưu ngân sách. Đây là nền tảng để CEO đưa ra những quyết định mang tính chiến lược như: Có nên mở thêm chi nhánh? Có nên thay đổi nhà cung ứng? Sản phẩm nào nên ưu tiên phát triển?
Dưới đây là nội dung Phần 2: Những sai lầm đắt giá khi CEO thiếu kiến thức kế toán quản trị, được triển khai theo đúng bố cục đã duyệt. Văn phong vẫn giữ tính chuyên gia, đi thẳng vào các vấn đề “đau” mà CEO dễ gặp phải.
2. Những sai lầm đắt giá khi CEO thiếu kiến thức kế toán quản trị
2.1. Chi phí ẩn – “kẻ giết lợi nhuận” mà báo cáo tài chính không bao giờ nói ra
Rất nhiều doanh nghiệp lãi trên giấy tờ nhưng lại “ngộp” dòng tiền và thua lỗ thật sự. Lý do? Các chi phí ẩn như hao hụt nội bộ, chi phí cơ hội, khấu hao thiết bị không hiệu quả, hay thời gian nhân sự “rảnh rỗi được trả lương” không bao giờ xuất hiện rõ trong báo cáo tài chính.
Chỉ có kế toán quản trị mới giúp CEO bóc tách chi phí theo hoạt động, định lượng hiệu suất từng bộ phận và phát hiện ra đâu là khoản đang “rút máu” lợi nhuận âm thầm mỗi ngày. Không nhìn thấy – không có nghĩa là không tồn tại. Và cái giá phải trả cho sự thiếu minh bạch đó thường rất đắt.
2.2. Quyết định đầu tư hay mở rộng mù mờ vì không nắm được điểm hòa vốn, chi phí biên
Nhiều CEO mở thêm chi nhánh, mở rộng sản xuất hay chạy chiến dịch marketing dựa trên… cảm hứng hoặc “niềm tin vào thị trường”. Nhưng không có một con số nào chứng minh họ đang ở đâu trong mô hình điểm hòa vốn, chi phí biến đổi trên từng sản phẩm, hay lợi nhuận biên thực tế của từng đơn vị bán ra.
Khi không hiểu kế toán quản trị, CEO dễ đánh giá sai tiềm năng sinh lời, thậm chí đầu tư vào những hạng mục tưởng là “đòn bẩy” nhưng lại chính là “đòn gánh” tài chính dài hạn.
2.3. Tối ưu sai hướng: Cắt giảm cái dễ, bỏ sót cái cần – vì không có số liệu nội bộ phân tích
Trong khủng hoảng, nhiều CEO lập tức ra lệnh “cắt chi phí” – nhưng lại cắt nhầm. Cắt marketing hiệu quả, giữ nhân sự dư thừa; giảm ngân sách đào tạo nhưng vẫn duy trì những quy trình lãng phí tài nguyên. Tất cả đều bắt nguồn từ việc không có dữ liệu quản trị để phân tích hiệu quả từng khoản chi và từng dòng thu.
Kế toán tài chính không giúp CEO thấy được chi phí tạo ra giá trị, chỉ kế toán quản trị mới làm được điều đó. Và nếu không hiểu nó, CEO dễ rơi vào vòng xoáy “tối ưu sai lầm” – càng cắt càng yếu, càng điều chỉnh càng thiệt hại.
3. CEO hiểu kế toán quản trị – Cách xây doanh nghiệp “có lời từ bên trong”
3.1. Thiết lập hệ thống đo lường hiệu quả từng bộ phận, sản phẩm, kênh bán
Doanh nghiệp không thể vận hành tối ưu nếu CEO không biết đơn vị nào đang tạo giá trị thực sự – và đơn vị nào đang tiêu tốn tài nguyên mà không sinh lợi. Kế toán quản trị giúp đo lường hiệu quả theo trung tâm chi phí, trung tâm lợi nhuận và trung tâm đầu tư, từ đó xác định chính xác:
- Bộ phận nào vận hành hiệu quả, cần tăng cường nguồn lực
- Sản phẩm nào có lợi nhuận biên cao, nên ưu tiên mở rộng
- Kênh bán nào đang “ngốn” ngân sách quảng cáo mà không tạo doanh thu tương xứng
Thay vì dàn trải nguồn lực, CEO có thể ra quyết định phân bổ tài nguyên theo dữ liệu, thay vì cảm tính.
3.2. Quản trị bằng dữ liệu – Không còn phụ thuộc vào “cảm tính cấp dưới”
Một trong những vấn đề lớn nhất trong điều hành là sự phụ thuộc vào báo cáo chủ quan từ cấp trung gian. Nếu CEO không có hệ thống số liệu quản trị độc lập, mọi đánh giá năng lực bộ phận hay quyết định tái cơ cấu đều trở thành trò “đoán mò”.
Kế toán quản trị cung cấp cho CEO một hệ thống dashboard thực chiến, cho phép theo dõi:
- Chi phí sản xuất/chi phí vận hành theo từng ca, từng công đoạn
- Tỷ lệ chi phí/doanh thu theo từng nhóm hàng
- Lợi nhuận ròng theo từng hợp đồng, khách hàng, dự án
Điều này giúp CEO chuyển từ quản trị cảm xúc sang quản trị bằng dữ liệu, ra quyết định nhanh hơn, chính xác hơn và minh bạch hơn.
3.3. Kiểm soát chi phí, tăng năng suất, tái cấu trúc đúng chỗ nhờ số liệu quản trị
Doanh nghiệp muốn tăng lợi nhuận không nhất thiết phải tăng doanh thu. Quan trọng hơn, là tối ưu hóa chi phí trên từng đồng doanh thu hiện có. Kế toán quản trị giúp CEO:
- Phân tích tỷ lệ chi phí cố định/biến đổi để kiểm soát rủi ro tài chính
- Tính toán chính xác suất hao phí, năng suất từng quy trình để tái cấu trúc hợp lý
- Thiết kế hệ thống chi phí mục tiêu (target costing) để đảm bảo lợi nhuận ngay từ khâu thiết kế sản phẩm/dịch vụ
Lợi nhuận thật sự không nằm ở doanh thu “đỉnh cao”, mà ở cấu trúc chi phí “thông minh”. Kế toán quản trị là công cụ duy nhất cho phép CEO “bóc tách” và kiểm soát cấu trúc này từ bên trong.
4. Bắt đầu từ đâu? Lộ trình 3 bước CEO cần nắm để ứng dụng kế toán quản trị
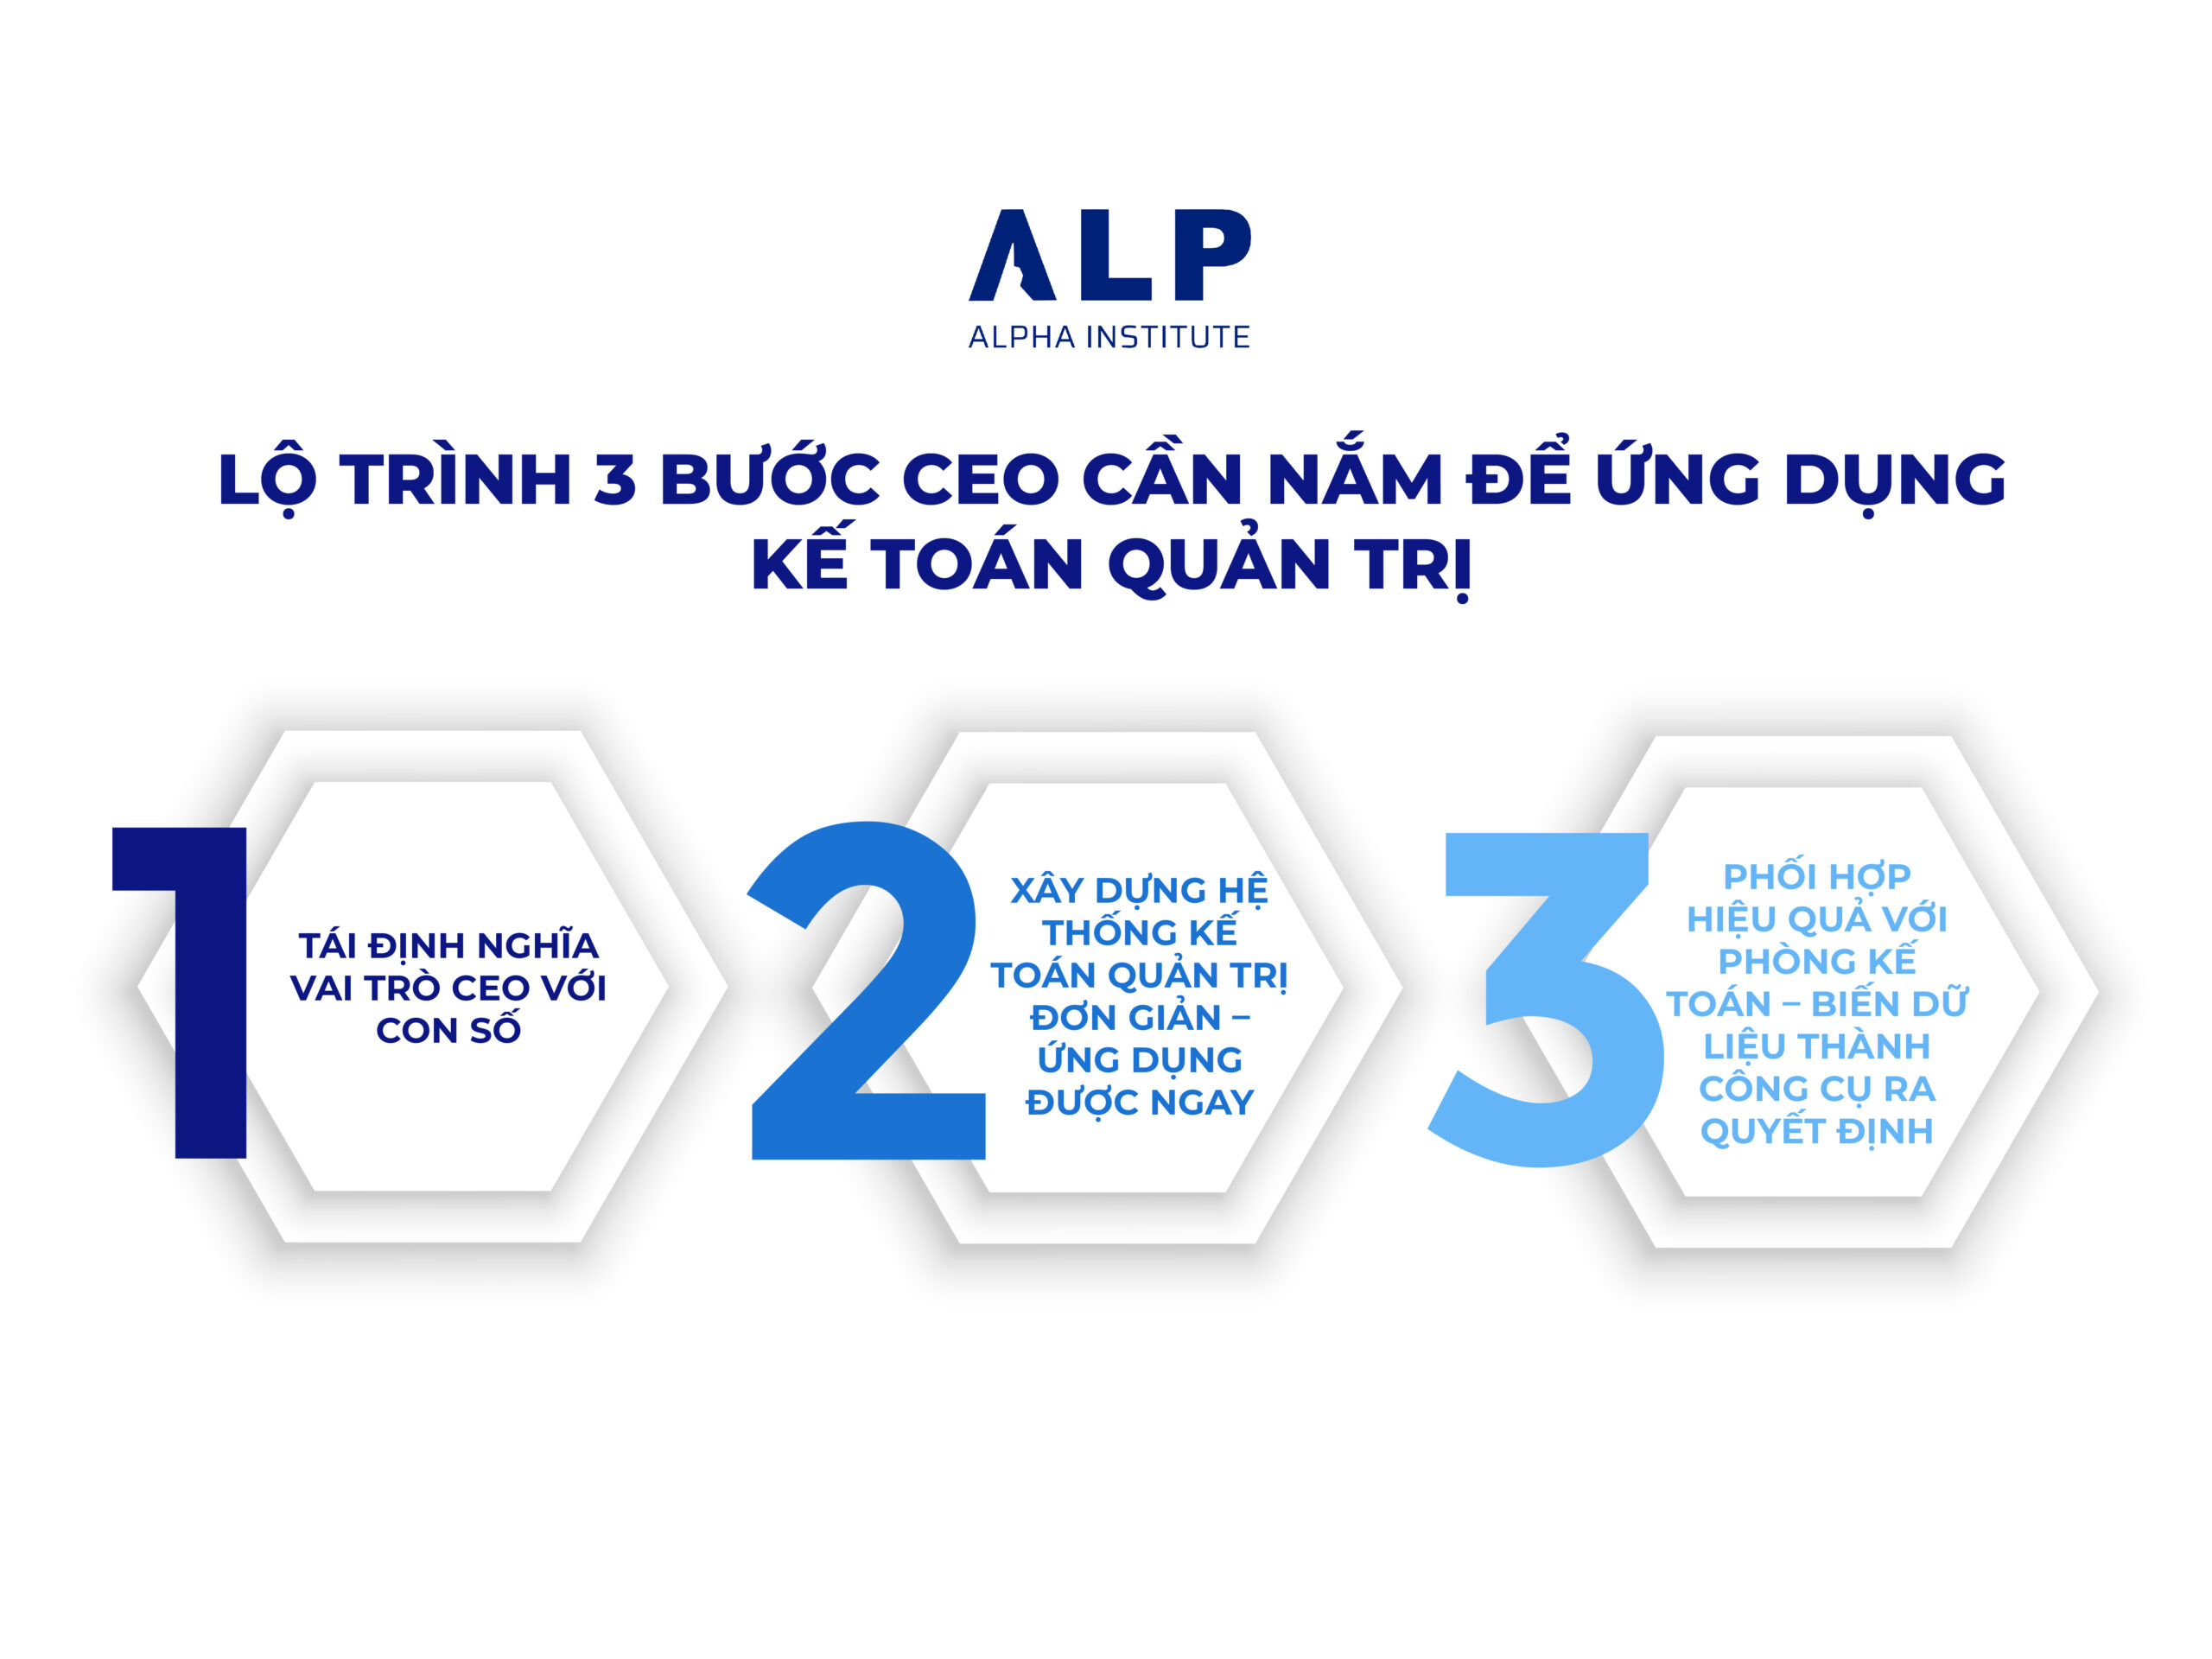
4.1. Bước 1 – Nhìn lại cấu trúc chi phí hiện tại và đặt câu hỏi đúng
Trước khi thiết lập hệ thống kế toán quản trị, CEO cần chủ động đặt lại câu hỏi chiến lược:
- Chúng ta đang tốn kém nhất ở đâu?
- Chi phí nào thật sự tạo giá trị?
- Sản phẩm/dịch vụ nào mang lại lợi nhuận thực sự?
Đây là giai đoạn quan trọng để rà soát lại bản đồ chi phí vận hành – từ lương, nguyên vật liệu, đến chi phí bán hàng, marketing, logistics. Chỉ khi CEO hiểu rõ bức tranh chi phí, kế toán quản trị mới có đất để triển khai hiệu quả.
4.2. Bước 2 – Xây dựng hệ thống chỉ tiêu quản trị phù hợp với đặc thù doanh nghiệp
Mỗi ngành nghề – sản xuất, thương mại, dịch vụ – đều có các chỉ số quản trị cốt lõi khác nhau. CEO cần cùng với bộ phận kế toán và vận hành xác định rõ:
- Chỉ tiêu nào cần đo hằng ngày, tuần, tháng?
- Thông tin nào cần phân tích theo đơn vị kinh doanh, khách hàng, sản phẩm?
- Số liệu nào cần hiển thị trực tiếp trên dashboard điều hành?
Ví dụ: Doanh nghiệp sản xuất cần theo dõi suất hao phí nguyên vật liệu trên từng đơn hàng. Trong khi đó, doanh nghiệp bán lẻ cần kiểm soát chi phí marketing/doanh thu theo từng kênh bán hàng.
4.3. Bước 3 – Đào tạo nhận thức quản trị chi phí cho cấp quản lý & triển khai công cụ hỗ trợ
Một hệ thống kế toán quản trị chỉ hiệu quả khi toàn bộ cấp quản lý hiểu và sử dụng được số liệu. CEO cần tổ chức đào tạo cơ bản về:
- Tư duy chi phí – lợi nhuận
- Phân tích điểm hòa vốn
- Cách sử dụng báo cáo quản trị để ra quyết định
Song song, có thể ứng dụng các công cụ như Excel nâng cao, Power BI, hoặc phần mềm kế toán quản trị chuyên biệt để trực quan hóa dữ liệu và ra quyết định nhanh hơn.
Kết luận: CEO thời đại số không thể thiếu kiến thức kế toán quản trị
“Kế toán tài chính để nhìn lại, kế toán quản trị để bước tới.”
— Robert Kaplan, cha đẻ của mô hình Balanced Scorecard
Trong kỷ nguyên mà từng quyết định đều phải dựa trên dữ liệu – CEO không thể tiếp tục điều hành doanh nghiệp bằng cảm tính, hoặc chỉ trông cậy vào các báo cáo tài chính cuối kỳ. Kế toán quản trị không chỉ là công cụ của phòng kế toán – mà là hệ thần kinh trung ương của toàn bộ hệ thống vận hành doanh nghiệp.
Hãy bắt đầu từ việc nhìn lại chi phí, xác định các chỉ số cốt lõi, đào tạo đội ngũ và thiết lập hệ thống thông tin nội bộ. Khi đó, doanh nghiệp sẽ không chỉ tăng trưởng doanh thu, mà còn tăng trưởng thật sự về năng lực sinh lời, dòng tiền và sức cạnh tranh bền vững.
Ví dụ thực tiễn:
Case Study – Doanh nghiệp sản xuất bao bì tại Bình Dương:
Sau khi CEO áp dụng kế toán quản trị, doanh nghiệp phát hiện 2 sản phẩm chủ lực có tỷ suất lợi nhuận ròng âm, do chi phí hao hụt và vận hành vượt chuẩn gấp 1,5 lần. Ngay lập tức, doanh nghiệp tái cấu trúc sản phẩm, thay đổi định mức kỹ thuật và điều chỉnh quy trình sản xuất, giúp giảm 18% chi phí đầu vào và tăng lợi nhuận quý sau 27% – mà không cần tăng doanh thu.
Đăng ký ngay: Kế toán doanh nghiệp dành cho lãnh đạo và quản lý
Tham gia cộng đồng Doanh trí cùng chúng tôi!


